


iMuthoot Muthoot Finance Loans
4,476.99K Arvustused
Rakenduse andmed
- Versioon
- v5.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Muthoot Finance Limited
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsis AppCompare
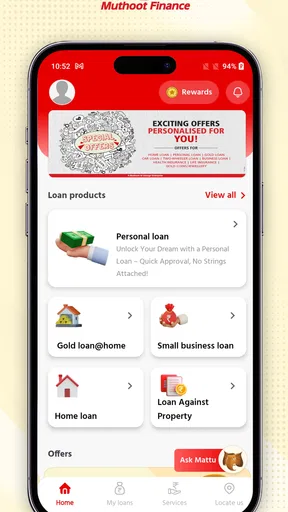
Kui otsid telefoni kaudu võimalust rahaga seotud toiminguid teha, jätab iMuthoot Muthoot Finance Loans esmamulje üsna praktilisest finantsrakendusest. See on tasuta rakendus, mille on loonud Muthoot Finance Limited ning mille kaudu saab tutvuda kulla-, era-, äri-, kodu- ja LAP-laenudega, tasuda arveid ning teha ostudega seotud toiminguid. Minu jaoks on selle suurim väärtus see, et mitu eri vajadust on koondatud ühte kohta, kuid samal ajal nõuab laenufunktsioonide kasutamine tähelepanu ja rahulikku süvenemist.
Rakendus kuulub finantsrakenduste hulka, on PEGI 3 vanusemärgisega ning töötab vähemalt operatsioonisüsteemi versioonil 12. See tähendab, et väga vana telefoni kasutaja ei pruugi seda paigaldada saada. Rakendus on olnud saadaval alates 31. oktoobrist 2016 ja praegune versioon on v5.0. Kasutajate huvi on suur: seda on paigaldatud üle kümne miljoni korra ning keskmine hinnang on umbes 4,4 punkti. Need näitajad ei asenda minu enda hinnangut, kuid näitavad, et tegemist ei ole väikese või tundmatu tööriistaga.
Kuidas iMuthoot igapäevases kasutuses toimib
Minu jaoks on iMuthooti igapäevase kasutuse keskmes see, et eri rahaasju saab ajada samas keskkonnas, kuigi nende tähtsus ja risk pole võrdsed. Selles lõigus vaatlen, kuidas liikuda tavalisest arveasjast laenuteemadeni nii, et mugavus ei asendaks kontrollimist. Eriti kasulik on enne tundliku toimingu alustamist otsustada, millise eesmärgiga rakenduse avad.
Selge algus, kuid finantsterminid nõuavad keskendumist
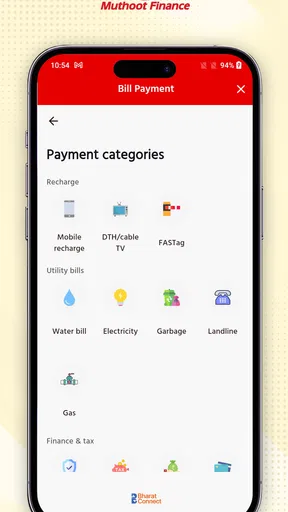
Rakenduse mõte on arusaadav juba enne pikemat kasutamist: kasutaja saab liikuda laenude, arvete tasumise ja ostudega seotud toimingute vahel. Selline jaotus on mugavam kui otsida iga teenuse jaoks eraldi veebilehte või hoida telefonis mitut rakendust. Eriti kasulik on see inimesele, kes suhtleb juba Muthoot Finance Limitediga ja soovib oma rahalisi asju telefonist hallata.
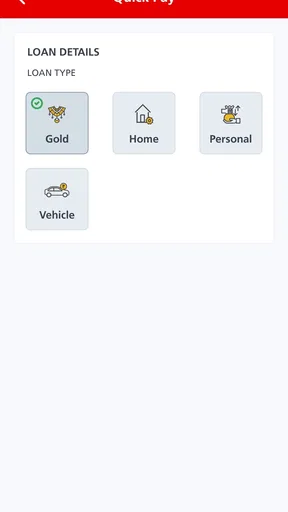
Minu hinnangul on navigeerimise juures kõige olulisem see, et kasutaja ei läheks kohe taotlust täitma, vaid vaataks esmalt, milline laenuliik tema olukorraga sobib. Kuldlaen, eralaen, ärilaen, kodulaen ja LAP-laen ei ole lihtsalt sama teenuse eri nimed. Nende eesmärk, vajalikud dokumendid ja võimalik rahaline mõju võivad olla erinevad. Rakendus aitab valikuni jõuda, kuid otsus ise vajab rohkem mõtlemist kui tavalise arve maksmine.
Kui ekraanil kuvatakse mitu valikut korraga, on kasulik liikuda üks teema korraga läbi ja mitte avada paralleelselt mitut taotlust. See on üks praktiline töövoog, mida poekirjeldus ei ütle: enne andmete sisestamist tasub panna enda jaoks kirja, kas vajad raha isiklikuks kuluks, ettevõtluseks, koduga seotud eesmärgiks või tagatisel põhinevaks lahenduseks. Nii vähendad võimalust, et valid kiirustades vale kategooria.
Laenu uurimine enne taotluse alustamist
Siin peitub minu meelest rakenduse kõige olulisem kasutusloogika: see koondab eri laenusuunad samasse mobiilsesse keskkonda, kuid kasutaja peab ise teenuse valiku ja kohustuse hindamise lahus hoidma. Kui vajad näiteks ettevõtte jaoks rahastamist, ei ole mõistlik alustada üldisest taotlusest lihtsalt sellepärast, et see paistab kõige tuttavam. Pane enne kirja, milleks raha vaja on, milline tagasimakse mahuks eelarvesse ning milliseid küsimusi tahad enne kinnitamist küsida.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Enne vormi avamist tasub ka mõelda, kas sul on aega taotlust järjest täita. Kui pead poole pealt tööle või muude toimingute juurde minema, võib pooleliolev sisestus tekitada ebakindlust selle kohta, mis sai salvestatud ja mis mitte. Mina alustaksin teenuse uurimisest rahulikus hetkes ning jätaksin lõpliku esitamise ajaks, mil saan kogu ekraani uuesti üle kontrollida.
Loetavus eri olukordades
Finantsrakenduse puhul ei sõltu loetavus ainult fondi suurusest. Oluline on ka see, kas kasutaja saab aru, milline tekst kirjeldab teenust, milline juhendab järgmise sammu juurde ja milline palub kinnitada rahaliselt olulist tegevust. iMuthooti kasutades soovitan enne kinnitamist kogu ekraan läbi lugeda, eriti kui tegemist on laenutaotluse, isikuandmete või maksega.
Telefoniekraan võib olla kitsas, eriti vanema nägemisega inimesele või inimesele, kes kasutab suurendatud tekstiseadeid. Sellises olukorras võib osa sisust vajada kerimist ja mõni pikk kirjeldus tunduda tihe. Rakenduse sobivus sõltub seega ka konkreetsest telefonist, ekraani suurusest ja sellest, kui mugavalt inimene väikest teksti loeb. Ma ei peaks seda rakendust heaks valikuks inimesele, kes soovib teha finantstoiminguid ainult väga suurte juhiste ja minimaalse tekstihulgaga.
Hea harjumus on teha paus enne lõplikku kinnitamist. Kui kasutad rakendust eredas valguses, ühistranspordis või kiirustades, võivad numbrid ja tingimused kergemini segi minna. Mina kasutaksin laenuga seotud vaateid pigem rahulikus kohas, kus ekraani saab korralikult vaadata ja vajalikud dokumendid on käepärast.
Liikumine, puudutus ja sensoorsed vajadused
Telefonipõhine teenus võib olla mugav inimesele, kellel on keeruline kontorisse minna või paberitega tegeleda. Samas eeldab see, et kasutaja saab ekraanil täpselt puudutada välju, valida menüüelemente ja sisestada andmeid. Kui käeline täpsus on piiratud, võib väikeste nuppude või vormiväljade kasutamine olla väsitav. Sellisel juhul tasub kasutada telefoni enda abifunktsioone, näiteks suuremat kuvamist või hääljuhtimist, kui need on seadmes olemas ja rakendusega sobivalt toimivad.
Ma ei eeldaks automaatselt, et kõik abitehnoloogiad töötavad rakenduses võrdselt hästi. Finantsvormides võib ekraanilugeja või suurenduse kasutamine muuta väljade järjestuse vähem intuitiivseks, eriti kui kasutaja peab liikuma mitme sisestuskasti vahel. Seetõttu soovitan esimesel korral teha väikese, mittesiduva tutvumise: ava teenuse kirjeldus, vaata menüüde loogikat ja kontrolli, kas telefoni abiseaded muudavad teksti päriselt kasutatavaks.
Kuulmispuudega inimese jaoks on oluline, et vajalik info oleks ekraanil nähtav ega sõltuks ainult helist või telefonikõnest. Rakenduse põhifunktsioonide mõte on visuaalselt arusaadav, kuid võimalike järeltoimingute puhul võib kasutajal siiski tekkida vajadus suhelda teenindusega. Kui suhtlus liigub rakendusest välja, tuleb arvestada, et telefoni teel asjaajamine ei pruugi sobida kõigile. Sellises olukorras on parem enne taotluse alustamist välja mõelda, kuidas saad vajadusel abi küsida.
Igapäevane arve ja ettevõtte rahastamise uurimine
Üks realistlik kasutusjuht on inimene, kes peab tasuma arve, kuid ei soovi selleks eraldi internetipanka või teenusepakkuja rakendust avada. iMuthoot võib olla mugav, kui vajalik toiming on seal kättesaadav ja kasutaja on juba rakenduse loogikaga tuttav. Samuti võib see sobida inimesele, kes soovib enne kontorisse minekut vaadata, milline rahastamisvõimalus võiks tema vajadusega kokku sobida.
Kujuta ette, et märkad tööpäeva lõpus tasumata arvet ja tahad selle telefonis korda teha. Kui oled rakendusse juba sisse elanud ning saad makse üksikasju rahulikult kontrollida, võib ühe koha kasutamine olla lihtsam kui eri teenusekanalite vahel hüppamine. Oluline töövõte on siiski enne lõplikku sammu üle vaadata saaja ja summa ning pärast kinnitamist kontrollida, kas toimingu olek on arusaadav. Kui ekraan või ühendus jätab kahtluse, ära vajuta kohe uuesti: esmalt veendu, et esimest katset ei töödeldud.
Teine olukord on väikeettevõtja, kes vajab ärilaenu teemal esmast ülevaadet. Telefoni kaudu saab alustada sobiva teenuse uurimist ajal, mil arvutit ei ole käepärast. Siin on siiski oluline vahe mugavuse ja otsuse vahel: rakendus võib teha esimese sammu lihtsamaks, kuid ettevõtte rahastamisotsust ei tasu teha lõunapausi ajal ühe kiire vaatamise põhjal.
Ettevõtja jaoks on kasulik käsitleda rakendust pigem eeltööna kui täieliku võrdlusvahendina. Enne taotluse suunas liikumist pane eraldi kirja, kas vajadus on lühiajaline või seotud suurema plaaniga, ning milliseid tagasimakse tingimusi tahad selgitada. Nii saad teenuse uurimisel keskenduda küsimustele, mis mõjutavad sinu ettevõtte rahavoogu, mitte ainult sellele, kui kiiresti vormi täita saab.
Kolmas näide puudutab koduga seotud rahastamist. Kodulaenu või LAP-laenu uurimisel võivad kasutajal olla kaasas eri dokumendid, kinnisvaraandmed ja küsimused. Telefon sobib esmaseks orientiiriks, kuid väikese ekraani tõttu võib põhjalik võrdlemine olla mugavam arvutis või otse nõustajaga. Minu jaoks on see oluline piir: mobiilirakendus aitab alustada, kuid ei muuda keerulist finantsotsust automaatselt lihtsaks.
Erirakendus või tavapärane pangakanal?
Võrreldes ainult kontoris asjaajamisega annab rakendus rohkem paindlikkust. Kasutaja ei pea iga väikese toimingu pärast füüsiliselt kohale minema ning saab teenuseid vaadata endale sobival ajal. Võrreldes üldise pangarakendusega on selle fookus kitsam ja konkreetsem: siin on keskmes Muthoot Finance'i laenud, arved ja ostudega seotud tegevused, mitte kogu igapäevase panganduse juhtimine.
See fookus on korraga tugevus ja piirang. Kui sinu eesmärk on suhelda just Muthoot Finance'i teenustega, võib üks spetsiaalne rakendus olla arusaadavam kui mitme kanali vahel liikumine. Kui vajad aga laia ülevaadet eri laenuandjate pakkumistest, kulude võrdlust või täielikku pangakonto haldamist, oleks tavapärane pangarakendus, võrdlusportaal või nõustaja tõenäoliselt parem lähtekoht.
Erinevalt üldisest võrdlusportaalist ei tasu siit oodata neutraalset ülevaadet kogu laenuturust: rakenduse kasu seisneb konkreetse teenusepakkuja kanalite kasutamises. Minu jaoks on mõistlik tööjaotus selline, et võrdlen vajaduse korral pakkumisi mujal, aga kasutan seda rakendust siis, kui tahan Muthoot Finance'i teenust uurida või enda toiminguid samas keskkonnas teha. See aitab vältida olukorda, kus mugav juurdepääs asendab tegeliku võrdlemise.
Samuti ei kasutaks ma iMuthooti ainsa otsuseallikana. Rakendus võib teenuse juurde juhatada, kuid kasutaja peaks eraldi läbi mõtlema tagasimaksevõime, võimalikud tasud, tähtajad ja tagatisega seotud riskid. Eriti kulla- või kinnisvaraga seotud lahenduste puhul ei tohiks mugav mobiilne vorm tekitada tunnet, et otsus on sama kerge nagu tavalise arve tasumine.
Praktilised võtted, mis vähendavad vigu
Esimene kasulik võte on teha enne taotluse alustamist nimekiri vajalikest andmetest ja dokumentidest. See vähendab katkestusi ning aitab märgata, kui mõni vastus vajab täpsustamist. Teine on kontrollida kõik sisestatud numbrid eraldi üle, sest telefonis võib ühe numbri vale puudutus muuta kogu taotluse sisu.
Kolmas võte on kasutada rakendust järjekorras: kõigepealt teenuse kirjeldus, siis sobivuse hindamine, seejärel andmete sisestamine ja alles lõpuks kinnitamine. Ära alusta kinnitamisest ainult seetõttu, et rakendus liigub kiiresti. Finantsrakenduse suurim kasutusmugavus ei ole kiirus, vaid võimalus teha iga samm teadlikult.
Neljas praktiline tähelepanek puudutab ligipääsetavust. Kui kasutad suurendatud teksti, kõrget kontrasti või ekraanilugejat, testi rakendust enne tundlike andmete sisestamist. Kui mõni nupp, väli või juhis jääb segaseks, ära arva, et probleem on kindlasti sinus. Digiteenus peab olema arusaadav ka siis, kui kasutaja ei vaata ekraani tavapärasel viisil või kasutab telefoni ühes käes liikvel olles.
Enne paigaldamist ja esimest kasutuskorda
Rakendus sobib kõige paremini inimesele, kelle telefon vastab süsteeminõudele ja kes kasutab Muthoot Finance'i teenuseid või tahab neid esmalt uurida. Enne paigaldamist tasub kontrollida, kas telefonis on piisavalt ruumi ja kas süsteemi saab vajaduse korral uuendada. Kui seade on vana, ära lase rakenduse puudumisel end sundida telefoni vahetama; esmalt uuri, kas sinu jaoks sobib mõni muu teeninduskanal.
Esimesel kasutuskorral soovitan liikuda läbi menüüde ilma laenutaotlust kohe alustamata. Nii saad aru, kus asuvad laenude ja arvete toimingud ning kas teksti suurus ja juhtimine sinu telefonis sobivad. See on eriti kasulik siis, kui kasutad telefoni abifunktsioone või teed finantstoiminguid harva: tuttav menüü aitab vähendada eksimusi hetkel, mil pead päriselt olulise otsuse tegema.
Kui sinu küsimus on, kas rakenduse paigaldamine ise maksab, siis see on tasuta. See ei tähenda, et laenul poleks rahalisi tingimusi. Enne taotluse kinnitamist tuleb eraldi selgeks teha kohustuse kogukulu ja tingimused ning mitte käsitleda tasuta rakendust tasuta laenuna. Selline eristus tundub lihtne, kuid kiireloomulise rahavajaduse korral on just see üks olulisemaid asju, mida meeles pidada.
Piirangud, mida enne paigaldamist arvestada
Rakendus ei sobi kõigile lihtsalt sellepärast, et see on tasuta. Tasuta paigaldamine ei tähenda, et laenuteenused oleksid tasuta või et rahaline kohustus tekiks ilma tingimusteta. Kasutaja peab eristama rakenduse hinda laenuga seotud võimalike kulude ja kohustuste hindamisest. See on eriti tähtis inimesele, kes otsib kiiret raha ja võib seetõttu tingimusi liiga põgusalt lugeda.
Teine piirang on seadmenõue. Kuna minimaalne toetatud süsteem on Androidi või iOS-i puhul versioon 12, võivad vanema telefoni kasutajad jääda rakendusest kõrvale. See mõjutab ka ligipääsetavust: mõnel inimesel on just vanem, tuttav ja kohandatud telefon, mida ta ei soovi või ei saa uuendada. Sellisel juhul võib tavapärane veebikanal või muu teenindusviis olla praktilisem.
Kolmas piirang on ekraani suurus. Laenude võrdlemine, dokumentide lugemine ja vormide täitmine võivad telefonis olla ebamugavamad kui suurel ekraanil. Kui sul on düsleksia, nägemisraskus, värvitaju eripära või käeline piirang, sõltub kasutuskogemus palju sinu telefoni seadistusest. Ma ei annaks rakendusele automaatselt hinnangut, et see sobib igale abivahendit kasutavale inimesele; parem on kontrollida sobivust enda seadmes.
Samuti tasub arvestada olukordadega, kus ühendus on nõrk, aku hakkab tühjaks saama või kasutaja peab toimingu pooleli jätma. Finantstoimingut ei ole hea teha ebastabiilses olukorras, kui sa ei tea, kas sisestus salvestus või mitte. Enne uuesti proovimist kontrolliksin alati, kas toiming jõudis lõpuni, et vältida korduvat esitamist või segadust makse staatuse ümber.
Kellele see sobib ja millal valida midagi muud
Soovitan iMuthooti inimesele, kes kasutab Muthoot Finance'i teenuseid, soovib mobiilset juurdepääsu mitmele laenuliigile ning hindab arveid ja ostudega seotud toiminguid ühes rakenduses. See võib sobida ka kasutajale, kes tahab esmalt rahulikult uurida, milline teenuse suund tema vajadusega haakub, enne kui ta võtab ühendust nõustajaga.
Ettevaatlikum oleksin inimese puhul, kes otsib eri laenuandjate neutraalset võrdlust, tahab hallata kogu pangandust ühest kohast või vajab väga lihtsat ja suure kirjaga kasutajaliidest. Samuti ei soovitaks ma teha laenuotsust ainult rakenduse mugavuse põhjal. Kui rahaline olukord on pingeline, tasub enne taotluse alustamist küsida sõltumatut nõu ja arvutada läbi, kas võimalik tagasimakse sobib päriselt igakuise eelarvega.
Kasulik on ka mõelda, kas telefon on üldse sinu jaoks parim koht tundlike toimingute tegemiseks. Kui pead sageli katkestama, jagad seadet teistega või sul on keeruline ekraanilt pikki tingimusi lugeda, võib arvuti või nõustajaga rääkimine olla rahulikum alternatiiv. Rakenduse eelis on ligipääs, mitte surve kõike samal hetkel telefonis lõpuni teha.
Minu hinnang kaasavale ja ettevaatlikule kasutusele
iMuthoot on mõistlik finantsrakendus, kui sinu vajadus on seotud just Muthoot Finance Limitedi teenustega. Selle tugevus on teenuste koondamine telefoni: kasutaja saab uurida erinevaid laenusuundi, tasuda arveid ja teha ostudega seotud toiminguid ilma mitme eraldi kanali vahel liikumata. Suur kasutajaskond ja umbes 4,4-punktiline keskmine hinnang näitavad, et rakendus on paljudele piisavalt kasulik olnud.
Kaasava kasutuse seisukohalt on pilt tasakaalus. Telefon võib eemaldada reisimise ja paberimajanduse takistusi, kuid väike ekraan, vormide täitmise täpsus, võimalik vajadus teenindusega suhelda ja vanema seadme piirang võivad mõne kasutaja jaoks raskusi tekitada. Seetõttu hindan seda pigem heaks praktiliseks kanaliks kui universaalselt ligipääsetavaks lahenduseks.
Minu soovitus on rakendus paigaldada siis, kui vajad selle konkreetseid Muthoot Finance'i teenuseid ja saad finantsotsustele piisavalt aega pühendada. Kasuta telefoni mugavuse pärast, mitte kiirustamise pärast. Kui loetavus, liikumine või suhtlus tekitab takistusi, vali suurem ekraan, telefoni abiseaded või alternatiivne teeninduskanal. Sellise ettevaatliku kasutusviisi korral on iMuthootil selge koht igapäevases rahaasjade korraldamises.
Plussid
- Laenutaotluse esitamine on võimalik mugavalt mobiiltelefonist.
- Rakendus aitab jälgida laenu staatust ja tagasimakseid.
- Konto- ja laenuinfo on ühes kohas kiiresti kättesaadav.
- Muthooti olemasolevad kliendid saavad teenuseid lihtsamalt hallata.
- Rakendus võib vähendada vajadust kontorit külastada.
Miinused
- Teenuste kasutamiseks võib olla vajalik Muthooti kliendikonto.
- Laenutingimused ja intressid võivad kasutajate lõikes erineda.
- Rakenduse võimalused sõltuvad piirkonnast ja pakutavatest toodetest.
- Tundlike finantsandmete tõttu tuleb pöörata tähelepanu konto turvalisusele.
- Mobiilirakendus ei asenda laenuotsuse tingimuste põhjalikku lugemist.
Korduma kippuvad küsimused: iMuthoot Muthoot Finance Loans
Mis on iMuthoot Muthoot Finance Loans ja milliseid teenuseid rakendus pakub?
iMuthoot Muthoot Finance Loans on Muthoot Finance’i mobiilirakendus, mille kaudu saavad kasutajad tutvuda laenu- ja finantsteenustega, esitada päringuid ning hallata olemasolevaid suhteid ettevõttega. Rakenduses võivad olla saadaval näiteks kullatagatisel laenude, maksete, taotluste ja kontoga seotud funktsioonid. Täpsed teenused sõltuvad kasutaja asukohast, ettevõtte tingimustest ja rakenduse versioonist.
Kas iMuthooti kaudu saab laenu täielikult veebis taotleda ja kiiresti kätte saada?
Rakendus võib võimaldada laenutaotluse alustamist, vajalike andmete esitamist ja taotluse staatuse jälgimist, kuid kogu protsess ei pruugi toimuda ainult veebis. Mõnel juhul tuleb isikusamasus kinnitada, esitada tagatis või külastada Muthoot Finance’i esindust. Laenu heakskiit, summa, intress ja väljamakse kiirus sõltuvad ettevõtte kontrollist ning kehtivatest tingimustest.
Milliseid dokumente ja isikuandmeid iMuthooti kasutamiseks või laenu taotlemiseks vajatakse?
Rakendus võib küsida konto loomiseks ja finantsteenuste kasutamiseks isikuandmeid, kontaktandmeid, isikut tõendava dokumendi infot ning muid krediidihindamiseks vajalikke andmeid. Kullatagatisel laenu puhul võidakse nõuda ka tagatisega seotud üksikasju ja füüsilist kontrolli. Enne kinnitamist tasub lugeda privaatsustingimusi, veenduda rakenduse ametlikkuses ning kontrollida, kuidas teie andmeid säilitatakse ja kasutatakse.
Kas iMuthoot Muthoot Finance Loans on turvaline rakendus?
Rakenduse turvalisus sõltub nii ametlikust arendajast, kasutatavast seadmeplatvormist kui ka kasutaja enda käitumisest. Laadige iMuthoot alla ainult Google Playst või App Store’ist, kontrollige arendaja nime ja rakenduse õigusi ning vältige sisselogimisandmete jagamist. Ärge installige tundmatutest allikatest pärit APK-faile ega sisestage finantsandmeid linkidele, mis saabuvad kahtlaste sõnumite või e-kirjade kaudu.
Millised kulud ja riskid tuleb enne Muthoot Finance’i laenu võtmist läbi vaadata?
Enne taotluse esitamist tuleb hoolikalt kontrollida intressimäära, töötlemis- ja teenustasusid, võimalikke hindamis- või hoiutasusid, tagasimaksegraafikut ning ennetähtaegse lõpetamise tingimusi. Kullatagatisel laenu puhul on oluline mõista ka seda, mis juhtub maksete hilinemisel: ettevõttel võivad olla õigused tagatis realiseerida vastavalt lepingule ja kohalikele seadustele. Rakendus ei asenda lepingutingimuste põhjalikku lugemist ega sõltumatut finantsnõu.


